Promesse de vente immobilière : 10 jours pour se rétracter, un engagement à bien mesurer
Publié par : Éloïse Montcoudiol — Rédactrice spécialisée en immobilier
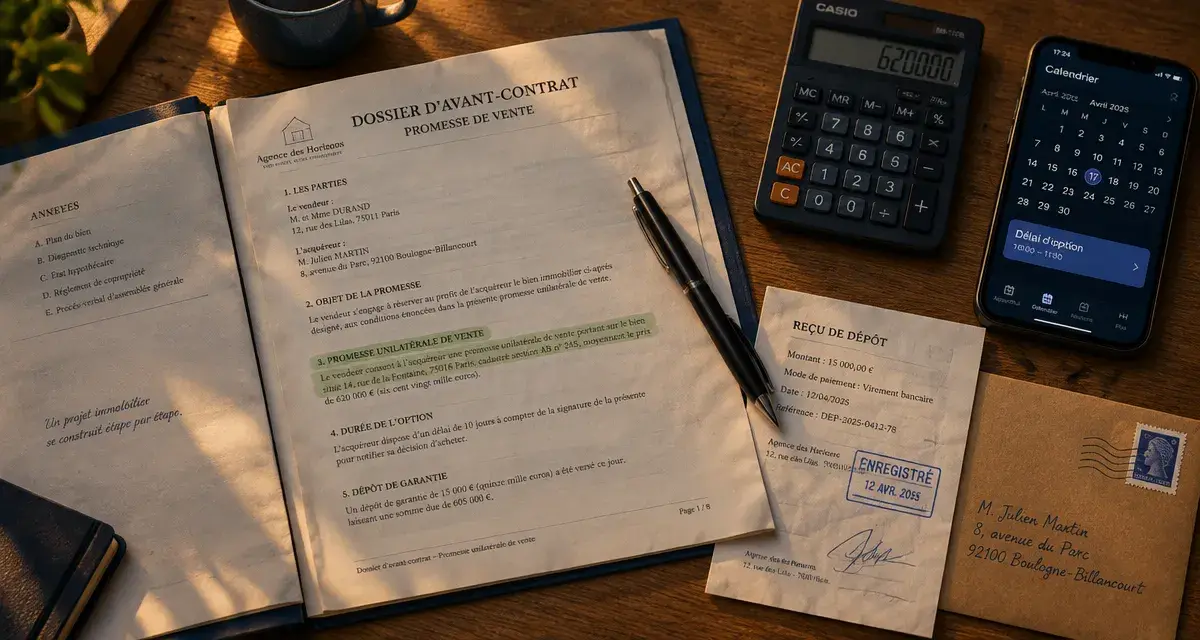
Une promesse de vente immobilière fixe les conditions d’une acquisition avant l’acte définitif. Dans sa forme unilatérale, elle engage le vendeur à réserver le bien, tandis que l’acheteur conserve le choix d’acheter pendant un délai convenu. Mais cette liberté est encadrée : indemnité d’immobilisation, financement et dates limites peuvent avoir des conséquences financières. Voici les points à vérifier avant de signer, pour un achat de logement en France.
Promesse ou compromis : qui s’engage réellement ?
La promesse unilatérale de vente réunit un vendeur, appelé promettant, et un acquéreur potentiel, le bénéficiaire. Le vendeur s’engage à vendre un bien déterminé au prix convenu. Le bénéficiaire dispose d’un droit d’option : il peut décider d’acheter dans les conditions et le délai inscrits au contrat.
La levée d’option correspond à l’exercice de ce droit et permet de former la vente, sous réserve des conditions prévues. Elle doit respecter les modalités de notification du contrat : destinataire, forme et échéance. Un accord oral ne remplace pas nécessairement cette formalité.
| Point à comparer | Promesse unilatérale | Compromis de vente |
|---|---|---|
| Engagement initial | Le vendeur s’engage à vendre ; l’acheteur bénéficie d’une option. | Vendeur et acheteur s’engagent réciproquement. |
| Somme prévue | Indemnité d’immobilisation, selon le contrat. | Dépôt de garantie, généralement prévu. |
| Décision de l’acheteur | Il doit lever l’option dans le délai convenu. | Il est déjà engagé, sous réserve des protections applicables. |
| Désistement hors protection | Risque de perte de l’indemnité selon les clauses. | Risque de sanctions contractuelles, voire d’exécution forcée. |
Le compromis est aussi appelé promesse synallagmatique de vente. Aucun de ces avant-contrats n’est une simple réservation informelle. Le vendeur ne dispose pas du droit de rétractation accordé à certains acquéreurs ; sa révocation pendant le délai d’option n’empêche pas, à elle seule, la formation de la vente.
Rétractation, prêt et option : trois protections à ne pas confondre
Les 10 jours de rétractation de l’acquéreur
L’acquéreur non professionnel d’un logement bénéficie de 10 jours calendaires pour se rétracter sans justification ni pénalité. Le délai commence, en principe, le lendemain de la première présentation de la notification régulière de l’avant-contrat, ou de sa remise conforme. En copropriété, l’absence de certains documents obligatoires peut reporter son point de départ.
La rétractation doit être notifiée dans les formes légales, notamment par lettre recommandée avec avis de réception. Lorsque le dernier jour tombe un samedi, un dimanche ou un jour férié ou chômé, l’échéance est prolongée jusqu’au premier jour ouvrable suivant. Les sommes versées doivent alors être restituées dans le délai légal.
Le refus de prêt n’est protecteur que dans le cadre prévu
Lorsque l’achat est financé par un crédit immobilier, la condition suspensive d’obtention du prêt encadre le financement : montant, durée, taux maximal et échéance. L’acquéreur doit effectuer des démarches conformes à ces caractéristiques et conserver les justificatifs. Si la condition échoue sans faute de sa part, il peut récupérer les sommes versées selon les modalités applicables.
Les conditions suspensives fonctionnent comme un filtre entre un bien séduisant et un projet réalisable. Pour un achat dépendant d’une autorisation d’urbanisme, par exemple, il faut traduire le besoin en événement vérifiable, avec une date et des justificatifs. Une intention inscrite nulle part — agrandir, changer l’usage d’un local, revendre auparavant — ne protège pas l’acquéreur.
Le délai d’option reste une échéance distincte
La durée de la promesse est négociée, souvent sur 2 à 3 mois. Elle ne se confond ni avec les 10 jours de rétractation ni avec le délai d’obtention du crédit. À son expiration, l’absence de levée d’option peut libérer le vendeur et entraîner les conséquences financières prévues. Toute prolongation doit être formalisée avant l’échéance.
Indemnité, dépôt et frais : quelles sommes prévoir ?
L’indemnité d’immobilisation compense la réservation du bien. Elle se situe fréquemment entre 5 % et 10 % du prix, avec un montant souvent proche de 10 %, mais ce n’est pas un tarif universel. Pour un logement de 250 000 €, une indemnité négociée à 5 % représente 12 500 €.
Si la vente aboutit, cette somme s’impute généralement sur le prix. Si l’acquéreur renonce après le délai de rétractation, alors que les conditions suspensives sont réalisées, elle peut revenir au vendeur selon le contrat. À l’inverse, une rétractation régulière ou l’échec non fautif d’une condition suspensive ouvre droit à restitution.
Dans un compromis, le dépôt de garantie est généralement de 5 % à 10 %. Il constitue une avance, à distinguer d’une clause pénale, qui fixe une sanction en cas d’inexécution, ou d’une clause de dédit, qui organise une faculté de sortie payante.
Privilégiez un versement sur le compte séquestre du professionnel habilité, dans le respect des règles applicables. Demandez également un décompte séparant les frais de rédaction, les éventuels honoraires et les droits d’enregistrement : les 125 € dus pour l’enregistrement d’une promesse unilatérale sous signature privée ne représentent pas nécessairement son coût total.
Le dossier à réunir avant de signer
L’avant-contrat doit identifier les parties, décrire précisément le bien et fixer le prix, le financement, les honoraires, les conditions suspensives, le délai d’option et la date envisagée pour l’acte authentique. Les servitudes, l’occupation du logement et les équipements compris dans la vente méritent aussi une rédaction explicite.
- Vendeur : identité, situation matrimoniale, titre de propriété et informations relatives aux travaux ou autorisations.
- Acquéreur : identité, situation familiale, modalités d’acquisition et plan de financement.
- Bien : dossier de diagnostics techniques, informations sur les risques et documents d’urbanisme utiles.
- Copropriété : règlement, documents financiers et procès-verbaux des assemblées générales des 3 dernières années, selon les obligations applicables.
La validité des diagnostics doit être contrôlée individuellement. Pour une vente, les diagnostics gaz et électricité sont valables 3 ans lorsqu’ils sont requis, notamment pour les installations de plus de 15 ans. Les termites et l’état des risques ont une validité de 6 mois ; l’audit énergétique, lorsqu’il est obligatoire, de 5 ans.
Le DPE est généralement valable 10 ans, sous réserve des règles particulières touchant certains anciens diagnostics. Le constat plomb positif a une validité de 1 an pour la vente ; un constat négatif peut rester valable sans limite. La validité du diagnostic amiante dépend notamment de sa date et de son résultat : ne présumez pas qu’il est toujours permanent.
Signature et acte définitif : sécuriser les dernières étapes
La promesse peut être reçue par un notaire ou établie sous signature privée, notamment avec l’accompagnement d’un agent immobilier. Le notaire vérifie la situation juridique et prépare l’acte authentique. Pour une promesse consentie par une personne physique sur une durée supérieure à 18 mois, la forme authentique est obligatoire.
Une promesse unilatérale sous signature privée doit être enregistrée dans les 10 jours suivant son acceptation par le bénéficiaire, auprès du service compétent, sous peine de nullité. Une signature électronique ne dispense pas de cette formalité.
- Vérifier la notification de l’avant-contrat et les annexes remises.
- Déposer les demandes de crédit et transmettre les justificatifs dans les délais.
- Suivre la réalisation des conditions suspensives et la purge du droit de préemption.
- Lever l’option conformément au contrat, puis préparer les fonds et l’assurance.
- Signer l’acte authentique et organiser la remise des clés.
Il s’écoule couramment environ 3 mois entre l’avant-contrat et l’acte définitif, sans garantie automatique. Le parcours global d’acquisition peut prendre 4 à 7 mois. Avant toute échéance menacée, contactez le notaire : un avenant écrit est plus sûr qu’une tolérance orale.
Articles qui pourraient vous intéresser :
 Justificatif de domicile quand on habite chez ses parents : solutions simples et acceptées
 Cstb avis technique : étapes, exigences et conseils pour réussir votre dossier
 Aide financière pour un déménagement : toutes les solutions à connaître
 Assurance de prêt immobilier : les garanties exigées et vos droits pour réduire vos mensualités