Location loi Pinel : 6 erreurs qui peuvent faire perdre la réduction d’impôt
Publié par : Éloïse Montcoudiol — Rédactrice spécialisée en immobilier
Une location loi Pinel ne consiste pas seulement à trouver un locataire pour un logement neuf. La réduction d’impôt dépend de plusieurs conditions qui doivent rester respectées pendant toute la durée de l’engagement : statut du bien, type de location, profil du locataire, niveau de loyer, ressources du foyer et justificatifs. Une erreur apparemment mineure peut entraîner une remise en cause de l’avantage fiscal.
Depuis 2025, la location Pinel concerne les investissements déjà réalisés
Le dispositif Pinel a pris fin pour les nouveaux investissements le 31 décembre 2024. Depuis le 1er janvier 2025, il n’est donc plus possible de réaliser un nouvel investissement ouvrant droit à la réduction d’impôt Pinel. Cette fin ne supprime pas automatiquement l’avantage des propriétaires ayant investi dans les délais. Ceux-ci peuvent continuer à en bénéficier s’ils respectent l’ensemble de leurs obligations locatives et fiscales.
La première vérification porte sur la date de l’investissement, et non uniquement sur la date de mise en location. Pour un achat éligible réalisé avant la fin du dispositif, le logement doit être loué dans un délai maximal d’un an après son acquisition ou son achèvement. L’engagement de location doit ensuite être respecté pendant 6, 9 ou 12 ans, selon l’option retenue.
La location doit être nue et servir de résidence principale
Le bail doit porter sur une location nue. Un logement meublé, une location saisonnière ou une mise à disposition gratuite ne respectent pas les conditions de la location Pinel. Le locataire doit également occuper le bien comme sa résidence principale. Le bail, l’assurance habitation, les factures d’énergie et l’adresse déclarée par l’occupant doivent être cohérents.
Le locataire Pinel : ressources, foyer fiscal et liens familiaux
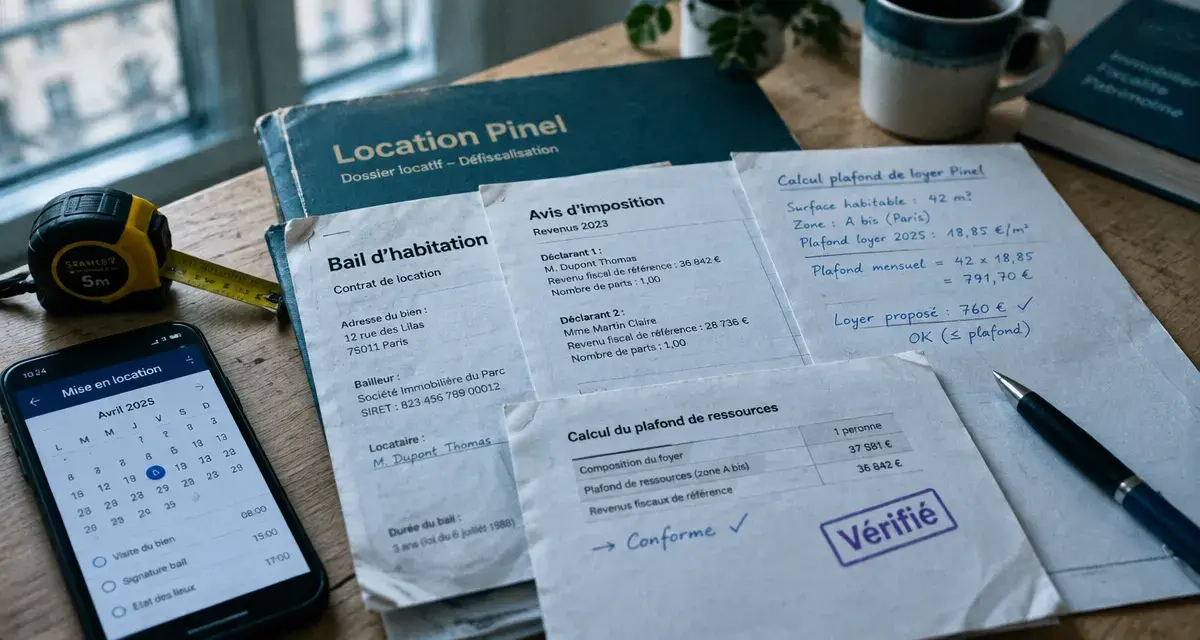
Le choix du locataire est encadré par un plafond de ressources. Le critère à examiner est le revenu fiscal de référence du foyer fiscal, indiqué sur les avis d’imposition requis. Le salaire mensuel seul ou le revenu net imposable d’un seul occupant ne suffit pas pour vérifier l’éligibilité.
Des plafonds variables selon la zone et la composition du foyer
La zone du logement et le nombre de personnes composant le foyer fiscal déterminent le plafond applicable. Le tableau ci-dessous reprend les plafonds indiqués pour 2024 dans les configurations les plus courantes. Avant la signature du bail, il faut contrôler le barème correspondant à l’année concernée.
| Composition du foyer | Zone A bis | Zone A | Zone B1 | Zone B2 |
|---|---|---|---|---|
| Personne seule | 41 855 € | 41 855 € | 34 115 € | 30 704 € |
| Couple | 62 555 € | 62 555 € | 45 558 € | 41 001 € |
| Couple ou personne seule avec 1 personne à charge | 82 002 € | 75 194 € | 54 785 € | 49 307 € |
| Couple ou personne seule avec 2 personnes à charge | 97 904 € | 90 070 € | 66 139 € | 59 526 € |
Louer à son enfant ou à ses parents reste possible sous conditions
Un ascendant ou un descendant peut louer un logement Pinel s’il n’appartient pas au même foyer fiscal que le propriétaire. Le lien familial ne dispense pas du respect des autres règles. Le locataire doit rester sous le plafond de ressources, occuper le logement comme résidence principale et payer un loyer réel. Un bail familial ne justifie ni un loyer fictif ni une occupation gratuite.
Pour vérifier un dossier, contrôlez successivement l’adresse du logement, la composition du foyer fiscal et le revenu fiscal de référence. Cette méthode permet d’éviter les erreurs concernant les couples, les étudiants rattachés fiscalement ou les situations familiales qui évoluent entre deux locations.
Le plafond de loyer se calcule avec la surface utile, pas au hasard
Le loyer Pinel est plafonné hors charges. Son montant dépend de la zone du logement, de sa surface utile et d’un coefficient multiplicateur. Se baser sur les annonces voisines sans refaire le calcul peut conduire à dépasser le plafond réglementaire. Le marché local ne remplace pas la règle fiscale.
Comprendre la surface utile et le coefficient multiplicateur
La surface utile comprend la surface habitable, augmentée d’une partie des annexes. Ces dernières sont prises en compte dans la limite de 8 m². Une cave, un balcon, une terrasse ou une loggia ne doivent donc pas être ajoutés intégralement sans vérification.
La formule du coefficient multiplicateur est la suivante : 0,7 + 19 / surface utile. Le plafond mensuel se calcule ensuite en multipliant le plafond de loyer de la zone par la surface utile et par ce coefficient. Pour un logement de 44 m² habitables avec 10 m² d’annexes, la surface utile est de 49 m², car seules 5 m² d’annexes sont retenues. Le coefficient obtenu est d’environ 1,088. Il reste ensuite à appliquer le plafond correspondant à la zone du logement.
- Déterminez la zone exacte du logement.
- Calculez séparément la surface habitable et les annexes retenues.
- Appliquez la formule du coefficient multiplicateur.
- Conservez le détail du calcul avec le bail et le barème utilisé.
Le logement et l’investissement doivent rester dans le cadre initial
Les investissements concernés portent notamment sur des logements situés dans les zones A bis, A et B1, soumis à des exigences de performance énergétique. Depuis 2021, le logement individuel et pavillonnaire n’entre plus dans le dispositif. Les acquisitions réalisées sous le régime Pinel+ répondent à des critères renforcés de qualité d’usage et de performance environnementale.
Les limites financières de l’avantage fiscal
Le prix de revient retenu est limité à 300 000 euros par contribuable et par an et à 5 500 euros par mètre carré, dans la limite de deux logements par an. La réduction d’impôt entre aussi dans le plafonnement global des niches fiscales. Ces limites encadrent le calcul de l’avantage, tandis que les conditions de location déterminent son maintien.
| Année d’acquisition | Engagement de 6 ans | Engagement de 9 ans | Engagement de 12 ans |
|---|---|---|---|
| Pinel 2023 | 10,5 % | 15 % | 17,5 % |
| Pinel 2024 | 9 % | 12 % | 14 % |
| Pinel+ | 12 % | 18 % | 21 % |
Constituer un dossier de preuve avant chaque mise en location
Chaque entrée de locataire doit donner lieu à un contrôle complet, y compris lorsqu’elle intervient en cours d’engagement. Une vacance locative ne doit pas conduire à négliger le nouveau dossier, le montant du loyer ou la date de relocation. Les mêmes vérifications s’imposent après un changement de locataire.
Les documents à demander et à conserver
Le propriétaire doit pouvoir démontrer le respect des règles en cas de contrôle. Il conserve les éléments concernant le bien, le bail et le locataire, notamment :
- le bail de location nue et les preuves du paiement effectif du loyer ;
- les avis d’imposition permettant de vérifier le revenu fiscal de référence ;
- les justificatifs d’identité, de domicile, d’activité et de ressources du locataire ;
- le calcul du plafond de loyer, la surface utile et le zonage retenu ;
- les documents d’acquisition, d’achèvement et les justificatifs de performance du logement ;
- les déclarations fiscales et les documents liés à l’engagement de location.
Les six erreurs à éviter sont donc les suivantes : louer meublé, accepter un occupant qui n’utilise pas le bien comme résidence principale, négliger son revenu fiscal de référence, dépasser le plafond de loyer, louer hors délai ou perdre les justificatifs. Pour une location loi Pinel, la conformité se calcule, se vérifie et se documente pendant toute la durée de l’engagement.

Articles qui pourraient vous intéresser :
 T5 combien de chambre : comprendre la typologie et éviter les confusions
 Land partage : comprendre ce mécanisme et l’utiliser à votre avantage
 Simuler son DPE : 3 leviers pour anticiper les travaux et valoriser son bien immobilier
 Prêt relais : 70 % de la valeur du bien et 4 critères pour choisir la meilleure banque