Maison HLM à vendre : préparez votre budget avant de chercher la bonne offre
Publié par : Éloïse Montcoudiol — Rédactrice spécialisée en immobilier
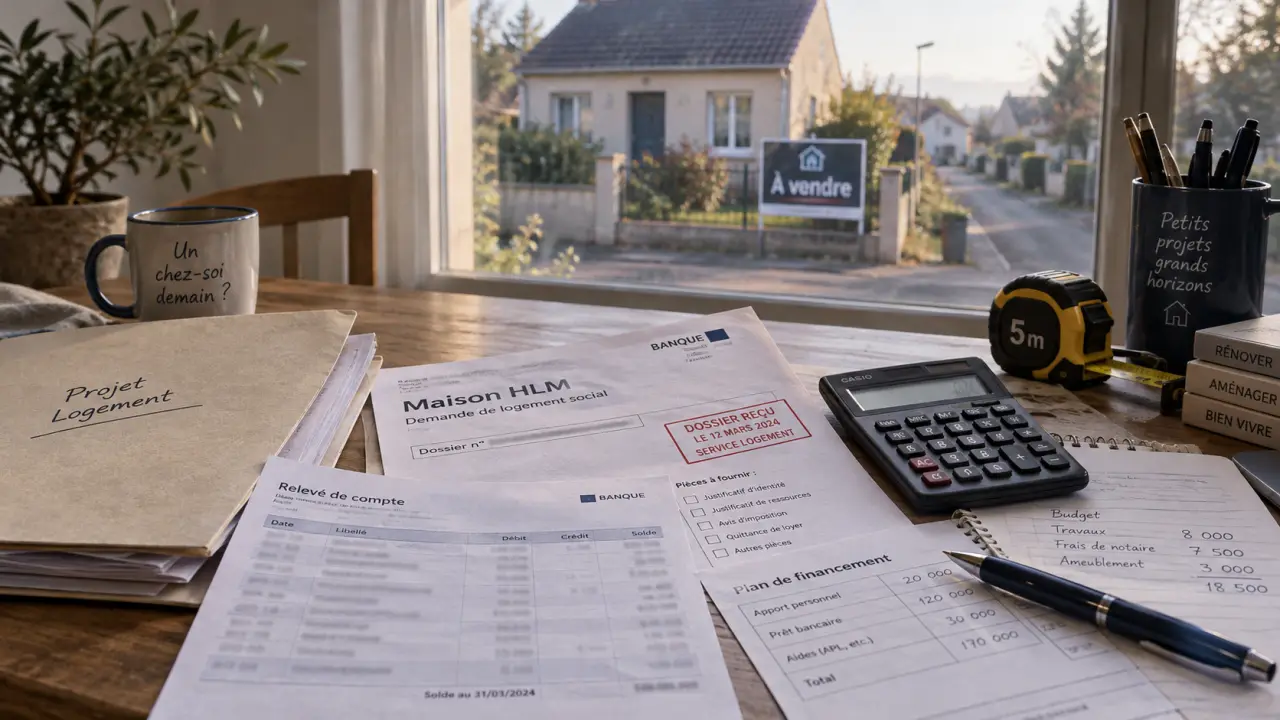
Une maison HLM à vendre se repère rarement par hasard. Les bailleurs sociaux et les offices publics de l’habitat publient leurs offres sur un territoire précis, selon des modalités encadrées. Pour trouver un bien adapté, il faut donc rechercher au bon endroit, préparer son financement avant la visite et comparer le projet au-delà du seul prix affiché.
Repérer les maisons HLM en vente sur le bon territoire
Les annonces de logements sociaux mis en vente ne sont pas regroupées dans une base nationale unique. Chaque bailleur social gère son propre patrimoine et publie les opportunités correspondant aux communes ou aux départements où il intervient. La première étape consiste à identifier les organismes présents dans la zone recherchée, puis à consulter régulièrement leurs pages consacrées à l’achat immobilier.
Calculer une mensualité de prêt immobilier
Estimez la mensualité hors assurance d’un prêt à taux fixe.
Cette estimation ne comprend pas les frais annexes, l’assurance emprunteur ni les aides éventuelles. Le résultat est indicatif et peut différer d’une offre de financement réelle.
Ne pas limiter la recherche au mot « maison »
Une offre peut être présentée comme une vente de patrimoine, une accession sociale à la propriété ou une offre immobilière à prix maîtrisé. Les termes varient selon les organismes. Élargir les recherches permet de ne pas écarter une maison individuelle, un logement avec jardin ou une petite copropriété qui correspond pourtant au projet familial.
Pour chaque annonce, relevez la commune, la surface, le nombre de pièces, l’état du bien, les travaux éventuels, la disponibilité et le prix de mise en vente. Ces informations permettent de distinguer une maison compatible avec votre quotidien d’une opportunité intéressante seulement sur le papier. La proximité des écoles, des transports, de l’emploi et des services compte autant que la surface habitable.
Comparer les trois grandes formes d’offre
| Type d’offre | Ce qu’il faut examiner | Profil de projet |
|---|---|---|
| Vente de patrimoine | État du logement, travaux à prévoir, charges et environnement immédiat | Acheteur recherchant un bien déjà construit |
| Bien neuf | Implantation, calendrier, prestations et budget global | Ménage souhaitant s’installer dans un logement récent |
| Terrain à bâtir | Coût du terrain, projet de construction et viabilisation | Acheteur prêt à piloter un projet plus long |
Comparer ces options évite de raisonner uniquement en fonction du prix d’achat. Une maison issue de la vente de patrimoine peut nécessiter une enveloppe de rénovation. Un terrain suppose un budget et une organisation de construction différents. L’offre la plus pertinente est celle dont le coût total et le calendrier correspondent à votre situation.
Qui peut acheter un logement social mis en vente ?
L’achat d’une maison HLM n’est pas réservé aux occupants du parc social. Les locataires peuvent être concernés, mais certains candidats non locataires peuvent également accéder à des ventes. Les conditions exactes dépendent du bien, du bailleur et de la réglementation applicable à l’opération.
Préparer un dossier cohérent dès le premier contact
Le candidat doit être majeur et pouvoir justifier de sa situation au regard du séjour en France, par exemple avec la nationalité française ou un titre de séjour ou de résident lorsque cela est requis. Le bailleur examine aussi la solidité globale du projet : composition du foyer, ressources, apport éventuel, besoins de logement et faisabilité du financement.
Préparez dès que possible un dossier avec vos justificatifs d’identité, de revenus et de situation professionnelle, vos relevés utiles ainsi que les éléments relatifs à votre apport. Même si aucune pièce n’est demandée lors de la première prise de contact, cette préparation facilite les échanges. Elle permet aussi de réagir rapidement lorsqu’une maison HLM à vendre correspond à vos critères.
Devenir propriétaire modifie les responsabilités quotidiennes. Vous choisissez un logement, mais aussi un quartier, des trajets, des dépenses d’entretien et une marge de sécurité en cas d’imprévu. Il faut donc tester le confort du bien dans la durée : bruit à différents moments de la journée, luminosité, rangement, jardin, stationnement et coût du chauffage influencent directement la qualité de vie et le budget.
Lire le prix maîtrisé sans sous-estimer le budget global
Le parc de logements sociaux obéit à une réglementation spécifique. Les conditions de vente, notamment le prix de mise en vente, sont encadrées. Cette organisation peut faciliter l’accession à la propriété, mais elle ne dispense pas d’analyser l’ensemble du coût du projet.
Au-delà du prix affiché, calculer ce que l’achat engage
Avant de vous positionner, distinguez le prix du logement des dépenses liées à l’acquisition : frais associés à l’acte authentique, frais de dossier éventuels, assurance emprunteur, travaux, ameublement, déménagement et charges futures. Pour une maison déjà habitée, demandez une vision précise de l’entretien nécessaire à court et moyen terme. Une toiture, une chaudière, une isolation ou des menuiseries ne doivent pas être traitées comme de simples détails de visite.
- Comparez le prix avec les caractéristiques réelles du logement, et pas seulement avec les autres annonces.
- Demandez quels travaux sont connus et quels documents décrivent l’état du bien.
- Évaluez la mensualité du crédit en conservant une marge pour les dépenses imprévues.
- Vérifiez les charges, les taxes et les coûts d’usage que votre foyer devra assumer.
Un prix maîtrisé est intéressant lorsqu’il s’inscrit dans un budget durable. L’objectif n’est pas d’obtenir un accord d’achat à tout prix, mais de conserver une capacité financière suffisante pour vivre sereinement dans le logement après la signature.
Passer de la visite à l’acte authentique en quatre temps
Le parcours d’accession sociale s’organise généralement autour de l’étude du projet, de la recherche d’un financement, de la validation de ce financement et de la signature chez le notaire. Anticiper chaque séquence réduit le risque de retarder une candidature ou de découvrir trop tard une contrainte budgétaire.
- Évaluer le projet. Précisez la localisation, le type de maison recherché, le budget maximal et les critères non négociables. Un conseiller peut vous aider à vérifier la cohérence entre vos envies et vos possibilités.
- Monter le financement. Les solutions peuvent être analysées et comparées avec des partenaires bancaires et financiers. L’apport, la durée du prêt, l’assurance et les dépenses annexes doivent être examinés ensemble.
- Valider l’offre de prêt. Une fois la solution retenue, relisez les conditions avant de signer. Cette étape sécurise la suite de l’achat et permet de vérifier que le financement correspond toujours au projet.
- Signer chez le notaire. L’acte authentique formalise le transfert de propriété. Le notaire intervient à cette étape pour sécuriser juridiquement la vente.
Conservez une trace écrite des échanges, des documents transmis et des délais communiqués. L’accompagnement du bailleur ou du conseiller ne remplace pas votre vigilance, mais il aide à structurer les décisions importantes, jusqu’à la remise des clés et, selon les organismes, après l’acquisition. Le notaire intervient au moment de l’acte authentique, après la validation du financement.
Mettre en concurrence les offres sans perdre une bonne opportunité
Le mauvais réflexe consiste à attendre d’avoir trouvé la maison idéale pour examiner son budget ou contacter les bailleurs locaux. Les offres sont parfois limitées à un territoire et peuvent évoluer rapidement. Mieux vaut préparer une veille ciblée et une comparaison simple pour pouvoir se positionner sans précipitation.
Une méthode de comparaison efficace
Pour chaque maison HLM à vendre, créez une fiche avec cinq rubriques : localisation, prix total estimé, état et travaux, coût mensuel prévisionnel, qualité de vie. Ajoutez les points de vigilance relevés pendant la visite. Cette méthode rend visibles les informations que l’annonce ne précise pas toujours. Une maison un peu plus chère, mais mieux située, plus sobre à l’usage ou nécessitant moins de travaux, peut offrir le choix le plus équilibré.
Contactez plusieurs bailleurs sociaux présents sur le territoire visé et demandez comment recevoir leurs nouvelles offres. Si votre projet couvre plusieurs communes, définissez une zone prioritaire et une zone élargie. Vous limiterez le risque de passer à côté d’une maison disponible tout en conservant une comparaison réaliste des prix, des déplacements et des services autour du futur logement.

Articles qui pourraient vous intéresser :
 N’habite pas à l’adresse indiquée : que faire et quels recours possibles
 Maison préfabriquée en béton : pourquoi ce mode constructif surpasse la maçonnerie traditionnelle en 1 mois
 Frais de donation : barèmes, abattements et leviers pour optimiser votre transmission
 Prix diagnostic immobilier : 3 leviers pour maîtriser votre budget et sécuriser votre vente